

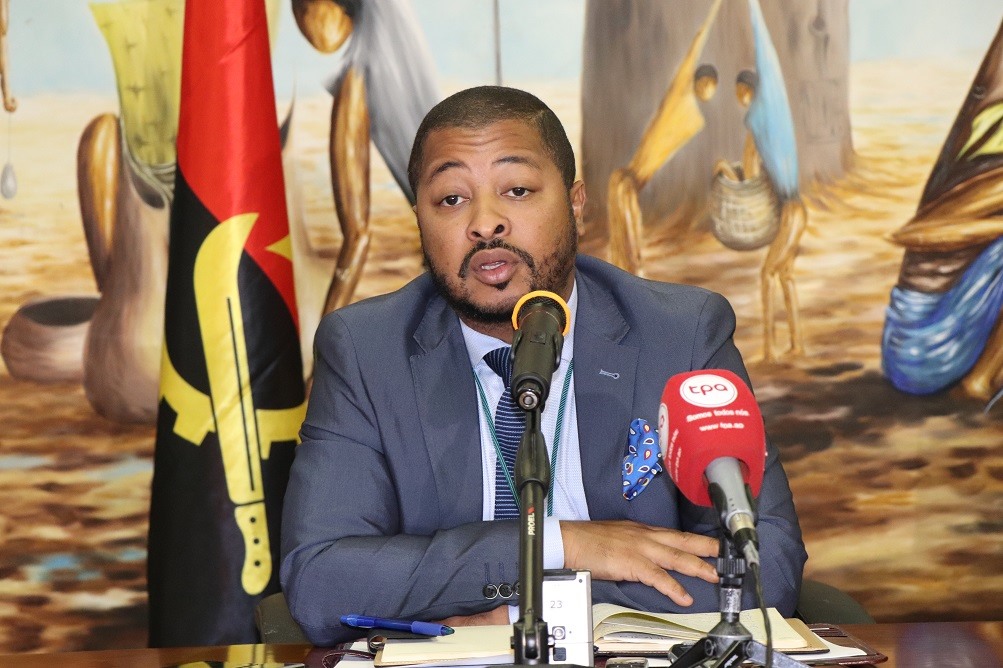
A formalização da Zona de Comércio Livre Continental Africana gerou enormes expectativas. O que falta para que se comece a sentir os reais efeitos desta decisão dos Estados? As negociações na Zona de Comércio Livre Continental Africana (ZCLCA) verificam o princípio da eliminação progressiva das tarifas, tendo em conta o conceito de geometria variável nos processos de integração económica, que permite aos Estados adoptar um certo grau de flexibilidade ao fazer concessões de acesso aos seus mercados.

De momento, o objectivo estabelecido pelos Estados-membros é o de alcançar a meta de 90 por cento das linhas tarifárias livres de direitos aduaneiros nos cinco (5) anos que seguem a data de início de implementação da ZCLCA, prevista para 1 de Janeiro de 2021, sendo que no caso de Angola, um País Menos Avançado (PMA), esse período estende-se por um limite de 10 anos. O que prevêem as modalidades de negociação? As modalidades de negociação prevêem, igualmente, que 7,0 por cento das linhas tarifárias sejam consideradas “produtos sensíveis” identificados e negociados de forma a que o período de desmantelamento tarifário seja feito num prazo de 13 anos para os PMA e de 10 anos para economias mais avançadas no continente. Em relação à lista de “produtos de exclusão”, embora não estejam sujeitos ao desmantelamento tarifário, previsto nas duas modalidades acima descritas, importa referir que as mesmas são alvo de uma revisão quinquenal. Qual será, por aqui, o impacto real nas economias? O impacto real será sentido ao longo dos próximos 15-20 anos, tudo dependendo, claro, do nível de integração da nossa economia, particularmente das Pequenas e Médias Empresas nos canais de distribuição regionais e, consequentemente, nas Cadeias de Valor existentes, tanto em termos do comércio de mercadorias como do comércio de serviços.
É importante notar que a ZCLCA tem na primeira fase de negociações, aspectos prioritários ligados à ofertas no comércio de mercadorias e ofertas de compromissos específicos no comércio de mercadorias em 5 sectores (e respectivos subsectores) iniciais: Transportes, Turismo, Telecomunicações, Serviços Financeiros e Serviços Profissionais, essenciais para facilitar o comércio transfronteiriço, assim como para alcançar níveis de concorrência elevados no sector Agrícola e da Manufacturação. Qual é neste momento o volume financeiro que representa o comércio africano? O último Relatório da CNUCED (Conferência das Nações Unidas para o Comércio e Desenvolvimento) sobre o Desenvolvimento Económico em África, situa o comércio intra-africano a uma cifra de 69 mil milhões de dólares em 2019, representando apenas 15 por cento do total do comércio feito pelo continente com o resto do mundo, um decréscimo em termos comparativos com 2017, onde esteve situado em 16,6 por cento.
Para além de ser um nível ínfimo de comércio “entre vizinhos”, acresce o facto de haver uma concentração exacerbada das exportações e níveis desfasados de integração, sendo a região da SADC a mais integrada, com 84,9 por cento de comércio intraregional, comparado com outras Comunidades Económicas Regionais como a COMESA e CEDEAO a um nível de 59,5 e 56,7 por cento, respectivamente. Será este uma das barreiras para o avanço mais sólido da iniciativa africana? Pelo contrário. A dependência extrema de África ao comércio com o resto do mundo é a principal causa da vulnerabilidade das suas economias aos choques externos e, por esse motivo, a instituição de um mercado livre continental deve levar ao aumento de oportunidades para as nossas empresas.